Retirement: రిటైర్మెంట్ తర్వాత లైఫ్ బిందాస్గా ఉండాలంటే.?
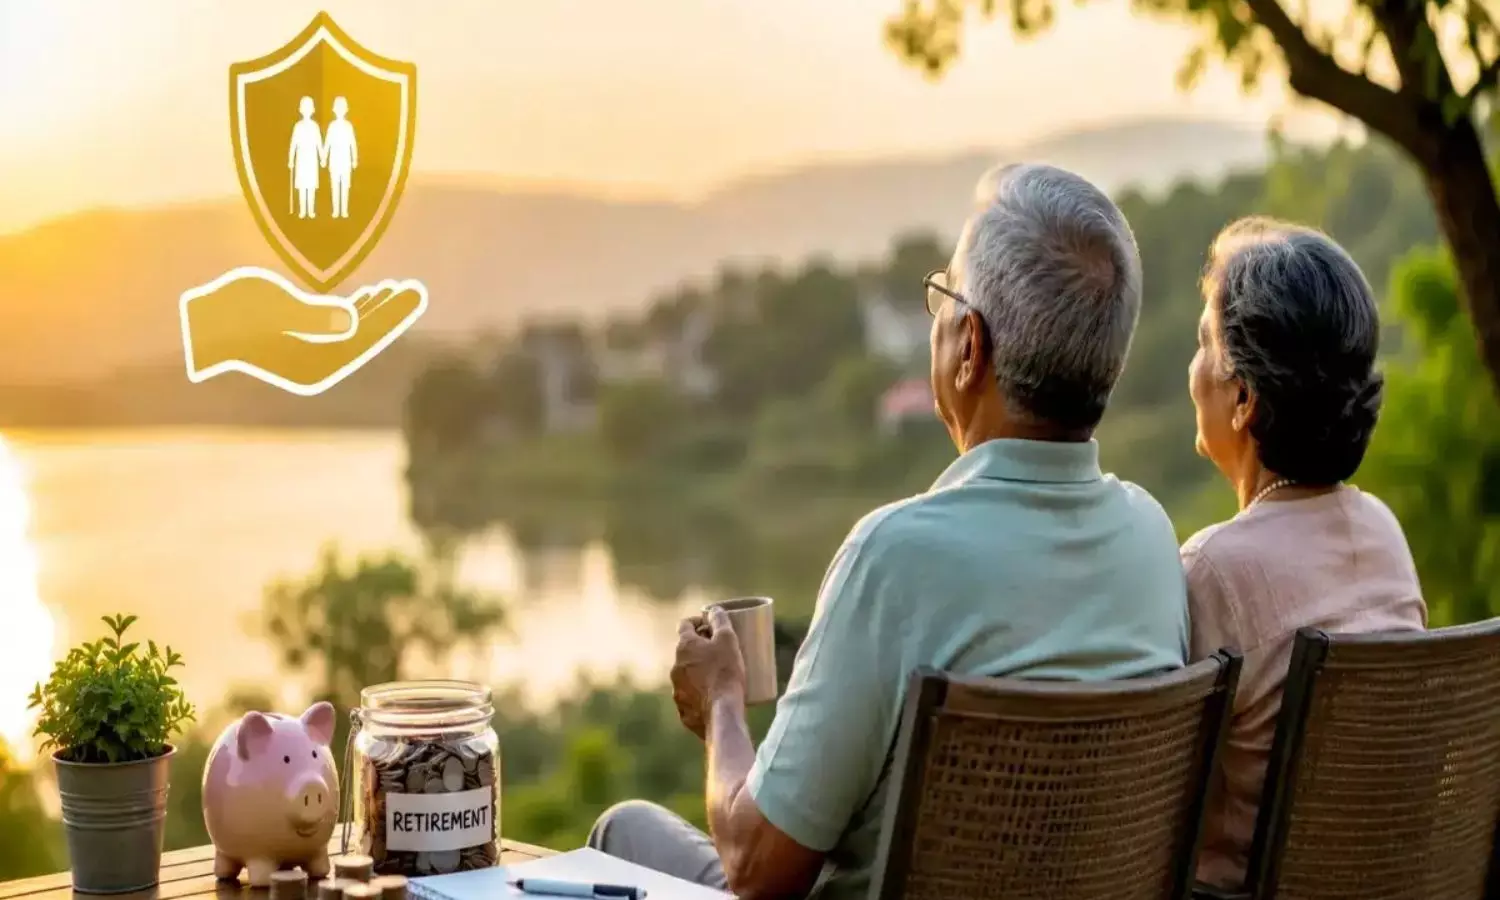
Retirement: రిటైర్మెంట్ తర్వాత చేతిలో పెద్ద మొత్తంలో డబ్బు ఉన్నా, దాన్ని ఎలా ఉపయోగించాలో సరైన ప్రణాళిక లేకపోతే కొన్నేళ్లకే పొదుపు తగ్గిపోయే అవకాశం ఉంటుంది.


Retirement: రిటైర్మెంట్ తర్వాత లైఫ్ బిందాస్గా ఉండాలంటే.?
Retirement: రిటైర్మెంట్ తర్వాత చేతిలో పెద్ద మొత్తంలో డబ్బు ఉన్నా, దాన్ని ఎలా ఉపయోగించాలో సరైన ప్రణాళిక లేకపోతే కొన్నేళ్లకే పొదుపు తగ్గిపోయే అవకాశం ఉంటుంది. మరి పదవి విరమణ తర్వాత కూడా జీవితం బిందాస్గా సాగాలంటే ఏం చేయాలో ఇప్పుడు చూద్దాం.
మొత్తం డబ్బును ఒకే చోట పెట్టడం మంచిది కాదు
రిటైర్మెంట్ తర్వాత మొత్తం పొదుపును బ్యాంక్ సేవింగ్స్ ఖాతా లేదా ఫిక్స్డ్ డిపాజిట్లోనే ఉంచడం సురక్షితంగా అనిపించొచ్చు. అయితే దీర్ఘకాలంలో ద్రవ్యోల్బణం కారణంగా ఆ డబ్బు కొనుగోలు శక్తి తగ్గవచ్చు. అదే సమయంలో మొత్తం మొత్తాన్ని ఈక్విటీలు, షేర్లలో పెట్టడం కూడా రిటైర్డ్ వ్యక్తులకు ఎక్కువ రిస్క్ను తెచ్చిపెట్టవచ్చు. అందువల్ల డబ్బును వివిధ సాధనాల్లో విభజించడం అవసరం. ఉదాహరణకు 70 శాతం వరకు FDలు, SCSS, ప్రభుత్వ బాండ్లు వంటి తక్కువ రిస్క్ సాధనాల్లో ఉంచి, మిగిలిన మొత్తంలో కొంత భాగాన్ని దీర్ఘకాల వృద్ధి కోసం ఈక్విటీ ఆధారిత పెట్టుబడులకు కేటాయించే విధానాన్ని పరిశీలించవచ్చు. అయితే ఈ శాతం ప్రతి వ్యక్తి అవసరాలు, ఇతర ఆదాయ వనరులు, ఆరోగ్య పరిస్థితులు, రిస్క్ తీసుకునే సామర్థ్యాన్ని బట్టి మారుతుంది.
క్రమమైన ఆదాయం కోసం SCSS వంటి పథకాలు
రిటైర్మెంట్ తర్వాత ప్రతి నెలా లేదా క్రమం తప్పకుండా కొంత డబ్బు చేతికి రావడం చాలా ముఖ్యం. అందుకోసం సీనియర్ సిటిజన్స్ సేవింగ్స్ స్కీమ్ (SCSS) వంటి ప్రభుత్వ ఆధారిత పథకాలను పరిశీలించవచ్చు. 60 ఏళ్లు దాటిన వారికి ఇది ఉపయోగపడే పెట్టుబడి ఎంపిక. ఇందులో నిర్ణీత కాలానికి పెట్టుబడి పెట్టి వడ్డీ ఆదాయం పొందే అవకాశం ఉంటుంది. అలాగే FDలు, పోస్టాఫీస్ పథకాలు, ప్రభుత్వ బాండ్లు వంటి సాధనాలను కూడా అవసరానికి అనుగుణంగా కలిపి ఉపయోగించవచ్చు. అయితే వడ్డీ రేట్లు, పెట్టుబడి పరిమితులు, పన్ను నిబంధనలు కాలానుగుణంగా మారవచ్చు కాబట్టి పెట్టుబడి పెట్టే సమయంలో తాజా వివరాలను తప్పనిసరిగా పరిశీలించాలి.
వైద్య ఖర్చుల కోసం ప్రత్యేకంగా డబ్బు పక్కన పెట్టాలి
రిటైర్మెంట్ సమయంలో చాలామంది మర్చిపోయే ముఖ్యమైన విషయం అత్యవసర నిధి. కనీసం 6 నుంచి 12 నెలల సాధారణ ఖర్చులకు సరిపడే మొత్తాన్ని సులభంగా తీసుకునే వీలున్న ఖాతాలు లేదా తక్కువ కాల వ్యవధి పెట్టుబడుల్లో ఉంచడం ఉపయోగకరంగా ఉంటుంది. ముఖ్యంగా వృద్ధాప్యంలో వైద్య ఖర్చులు ఒక్కసారిగా పెరిగే అవకాశం ఉంది. అలాంటి సమయంలో దీర్ఘకాలిక పెట్టుబడులను మధ్యలోనే వెనక్కి తీసుకోవాల్సిన పరిస్థితి రాకుండా అత్యవసర నిధి సహాయపడుతుంది. రోజువారీ ఖర్చులు, వైద్యం, ఇంటి అవసరాలు వంటి వాటికి ఎంత మొత్తం అవసరమవుతుందో ముందుగానే అంచనా వేసుకుని ఆ మేరకు ప్రత్యేక నిధిని ఏర్పాటు చేసుకోవాలి.
అదనపు ఆదాయం ఉంటే పొదుపు ఎక్కువ కాలం నిలుస్తుంది
రిటైర్మెంట్ తర్వాత పూర్తిగా పెట్టుబడులపైనే ఆధారపడాల్సిన అవసరం లేకుండా కొంత ఆదాయం వచ్చే మార్గాన్ని కొనసాగించడం కూడా ఉపయోగపడుతుంది. తమ రంగంలో మంచి అనుభవం ఉన్నవారు పార్ట్టైం కన్సల్టింగ్, శిక్షణ, ఫ్రీలాన్స్ పని వంటి అవకాశాలను ఎంచుకోవచ్చు. ఇలా వచ్చే అదనపు ఆదాయాన్ని రోజువారీ ఖర్చులకు ఉపయోగిస్తే పెట్టుబడుల నుంచి తరచుగా డబ్బు తీసుకోవాల్సిన అవసరం తగ్గుతుంది. ముఖ్యంగా రిటైర్మెంట్ తర్వాత పెట్టుబడుల నుంచి ఒకేసారి పెద్ద మొత్తాలు తీసుకోవడం కంటే అవసరానికి అనుగుణంగా, ముందుగా రూపొందించుకున్న ప్రణాళిక ప్రకారం డబ్బును వినియోగించడం మంచిది. వృద్ధాప్యంలో ఆర్థిక ఒత్తిడి లేకుండా ఉండాలంటే పెట్టుబడి పెట్టడం మాత్రమే కాదు.. ఆ డబ్బును ఎంత వేగంగా ఖర్చు చేస్తున్నామన్నదీ అంతే ముఖ్యం.
Mokshith
2015లో జర్నలిజం స్కూల్ ద్వారా నా కెరీర్ను ప్రారంభించాను. అనంతరం 2016 నుంచి పలు మీడియా సంస్థల్లో పనిచేశాను. మొదట ప్రింట్ ఆ తర్వాత డిజిటల్లో కలిపి మొత్తం 10 ఏళ్ల అనుభవం ఉంది. నేను ఎక్కువగా లైఫ్స్టైల్, అంతర్జాతీయం, టెక్నాలజీ, బిజినెస్, ఆస్ట్రాలజీకి సంబంధించి వార్తలు రాస్తుంటాను.