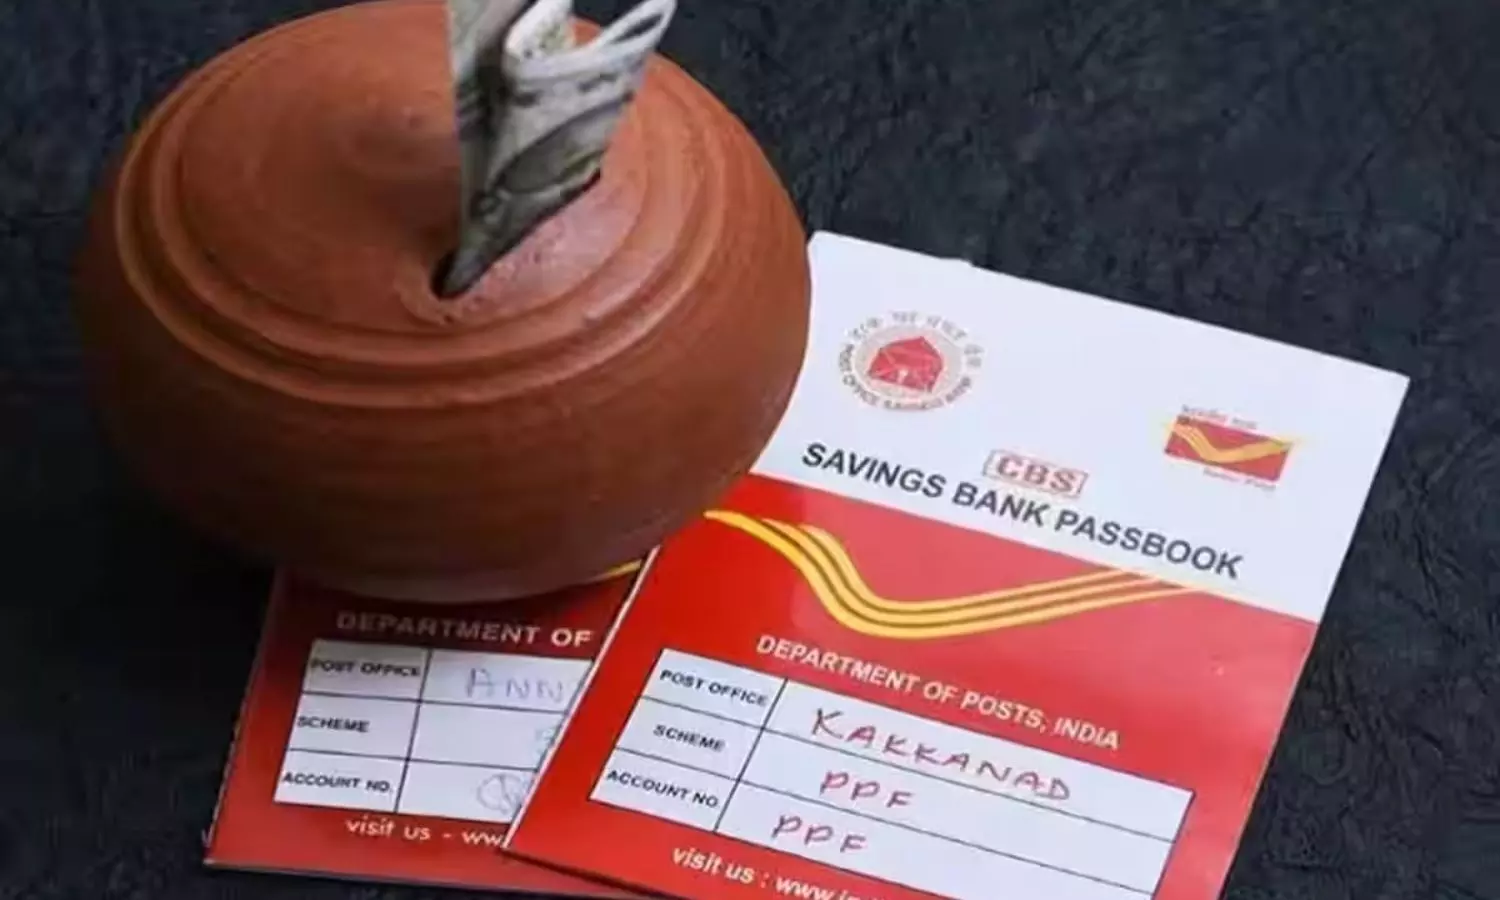
Post Office RD: నెలకు రూ.6,000 పొదుపు చేస్తే.. ఐదేళ్లకు ఎంత వస్తుందో తెలుసా?
Post Office RD: ప్రతి నెలా సంపాదనలో కొంత మొత్తాన్ని పొదుపు చేయాలనుకునే వారికి పోస్టాఫీస్ రికరింగ్ డిపాజిట్ (RD) పథకం ఉపయోగపడుతుంది.


Post Office RD: నెలకు రూ.6,000 పొదుపు చేస్తే.. ఐదేళ్లకు ఎంత వస్తుందో తెలుసా?
Post Office RD: ప్రతి నెలా సంపాదనలో కొంత మొత్తాన్ని పొదుపు చేయాలనుకునే వారికి పోస్టాఫీస్ రికరింగ్ డిపాజిట్ (RD) పథకం ఉపయోగపడుతుంది. ఇందులో ఒకేసారి పెద్ద మొత్తంలో డబ్బు పెట్టాల్సిన అవసరం లేదు. నెలకు ఒక నిర్ణీత మొత్తాన్ని ఐదేళ్ల పాటు జమ చేస్తూ పొదుపు పెంచుకోవచ్చు.
పోస్టాఫీస్ RD పథకం అంటే ఏమిటి?
పోస్టాఫీస్ రికరింగ్ డిపాజిట్ పథకం ద్వారా ప్రతి నెలా కొంత మొత్తాన్ని పొదుపు చేసుకోవచ్చు. ఈ ఖాతా కాలపరిమితి ఐదేళ్లు. అంటే మొత్తం 60 నెలల పాటు నిర్ణీత మొత్తాన్ని జమ చేయాలి. ఈ పథకంలో కనీసం నెలకు రూ.100తో ఖాతా ప్రారంభించవచ్చు. మీ ఆదాయం, ఖర్చులు, భవిష్యత్తు అవసరాలను బట్టి నెలవారీ డిపాజిట్ను ఎంచుకోవచ్చు. ఒకేసారి పెద్ద మొత్తాన్ని పెట్టుబడిగా పెట్టలేని వారికి ఇది ఉపయోగపడుతుంది. అయితే, ఖాతా ప్రారంభించే సమయంలో అమల్లో ఉన్న వడ్డీ రేటు, ఇతర నిబంధనలను తెలుసుకోవాలి.
నెలకు రూ.6,000 జమ చేస్తే ఎంత డబ్బు వస్తుంది?
మీరు పోస్టాఫీస్ RD ఖాతాలో ప్రతి నెలా రూ.6,000 చొప్పున ఐదేళ్ల పాటు జమ చేశారని అనుకుందాం. అప్పుడు మీ పెట్టుబడి వివరాలు ఇలా ఉంటాయి. నెలవారీ డిపాజిట్ రూ.6,000, పెట్టుబడి కాలం 5 సంవత్సరాలకు లెక్కపెడితే.. మీ పెట్టుబడి పెట్టేది మొత్తం 60 నెలలు, మీరు జమ చేసే మొత్తం రూ.3,60,000 అవుతుంది. 6.7 శాతం వార్షిక వడ్డీ రేటు ప్రకారం అంచనా వేస్తే వడ్డీ రూపంలోనే సుమారు రూ.68,000 లభిస్తుంది. ఇలా మెచ్యూరిటీ సమయంలో మీ చేతికి మొత్తం సుమారు రూ.4.28 లక్షలు వస్తుంది. అంటే ఐదేళ్లలో మీరు జమ చేసిన రూ.3.60 లక్షలకు అదనంగా సుమారు రూ.68,000 వడ్డీ లభించే అవకాశం ఉంటుంది. అయితే, ఈ లెక్కలు 6.7 శాతం వడ్డీ రేటును ఉదాహరణగా తీసుకుని చేసిన అంచనాలు మాత్రమే. ఖాతా ప్రారంభించే సమయంలో వర్తించే వడ్డీ రేటు, డిపాజిట్ తేదీలు, పథకం నిబంధనల ఆధారంగా తుది మొత్తం మారవచ్చు. కాబట్టి పెట్టుబడి పెట్టే ముందు తాజా వడ్డీ రేటును పరిశీలించాలి.
నెలవారీ వాయిదా చెల్లించకపోతే ఏమవుతుంది?
పోస్టాఫీస్ RDలో ప్రతి నెలా నిర్ణీత మొత్తాన్ని జమ చేయడం ముఖ్యం. ఏదైనా నెలలో వాయిదా చెల్లించకపోతే పథకం నిబంధనల ప్రకారం జరిమానా విధించే అవకాశం ఉంటుంది. అందుకే మీ నెలవారీ ఆదాయం, ఇంటి ఖర్చులు, ఇతర ఆర్థిక బాధ్యతలను పరిగణనలోకి తీసుకుని డిపాజిట్ మొత్తాన్ని నిర్ణయించుకోవాలి. మీరు సులభంగా చెల్లించగలిగే మొత్తాన్నే ఎంచుకోవడం మంచిది.
ఐదేళ్ల గడువు పూర్తికాకముందే డబ్బు అవసరమైతే ఖాతాను ముందుగానే మూసివేసే అవకాశం కొన్ని షరతులకు లోబడి ఉంటుంది. సాధారణంగా మూడేళ్ల తర్వాత ముందస్తు ఖాతా మూసివేతకు అవకాశం ఉన్నప్పటికీ, అప్పుడు లభించే వడ్డీ సాధారణ మెచ్యూరిటీ మొత్తంతో పోలిస్తే తక్కువగా ఉండవచ్చు. అందువల్ల అత్యవసర అవసరాల కోసం కొంత డబ్బును విడిగా ఉంచుకోవడం మంచిది.
ఈ పథకంలో ఎవరు పెట్టుబడి పెట్టవచ్చు?
ప్రతి నెలా క్రమం తప్పకుండా పొదుపు చేయాలనుకునే వారికి పోస్టాఫీస్ RD ఉపయోగపడుతుంది. ఉద్యోగులు తమ జీతంలో కొంత మొత్తాన్ని పొదుపు చేయవచ్చు. చిన్న వ్యాపారులు, స్థిరమైన ఆదాయం పొందేవారు కూడా తమ ఆదాయానికి అనుగుణంగా నెలవారీ డిపాజిట్ను ఎంచుకోవచ్చు. మార్కెట్ ఒడిదుడుకులతో సంబంధం లేని ప్రభుత్వ చిన్న పొదుపు పథకాన్ని కోరుకునేవారు దీనిని పరిశీలించవచ్చు.
అయితే, ఈ పథకం ద్వారా వచ్చే వడ్డీపై వర్తించే ఆదాయపు పన్ను నిబంధనలను కూడా పరిగణనలోకి తీసుకోవాలి. పిల్లల చదువు, భవిష్యత్తు అవసరాలు లేదా ఇతర ఆర్థిక లక్ష్యాల కోసం పొదుపు చేయాలనుకునేవారు తమ అవసరాలకు అనుగుణంగా పెట్టుబడి పెట్టవచ్చు. ముఖ్యంగా, డబ్బు ఎప్పుడు అవసరమవుతుంది, ఎంత మొత్తాన్ని నెలవారీగా జమ చేయగలరు, అత్యవసర ఖర్చులకు సరిపడా నిధులు ఉన్నాయా అనే అంశాలను పరిశీలించి నిర్ణయం తీసుకోవాలి.
Mokshith
2015లో జర్నలిజం స్కూల్ ద్వారా నా కెరీర్ను ప్రారంభించాను. అనంతరం 2016 నుంచి పలు మీడియా సంస్థల్లో పనిచేశాను. మొదట ప్రింట్ ఆ తర్వాత డిజిటల్లో కలిపి మొత్తం 10 ఏళ్ల అనుభవం ఉంది. నేను ఎక్కువగా లైఫ్స్టైల్, అంతర్జాతీయం, టెక్నాలజీ, బిజినెస్, ఆస్ట్రాలజీకి సంబంధించి వార్తలు రాస్తుంటాను.