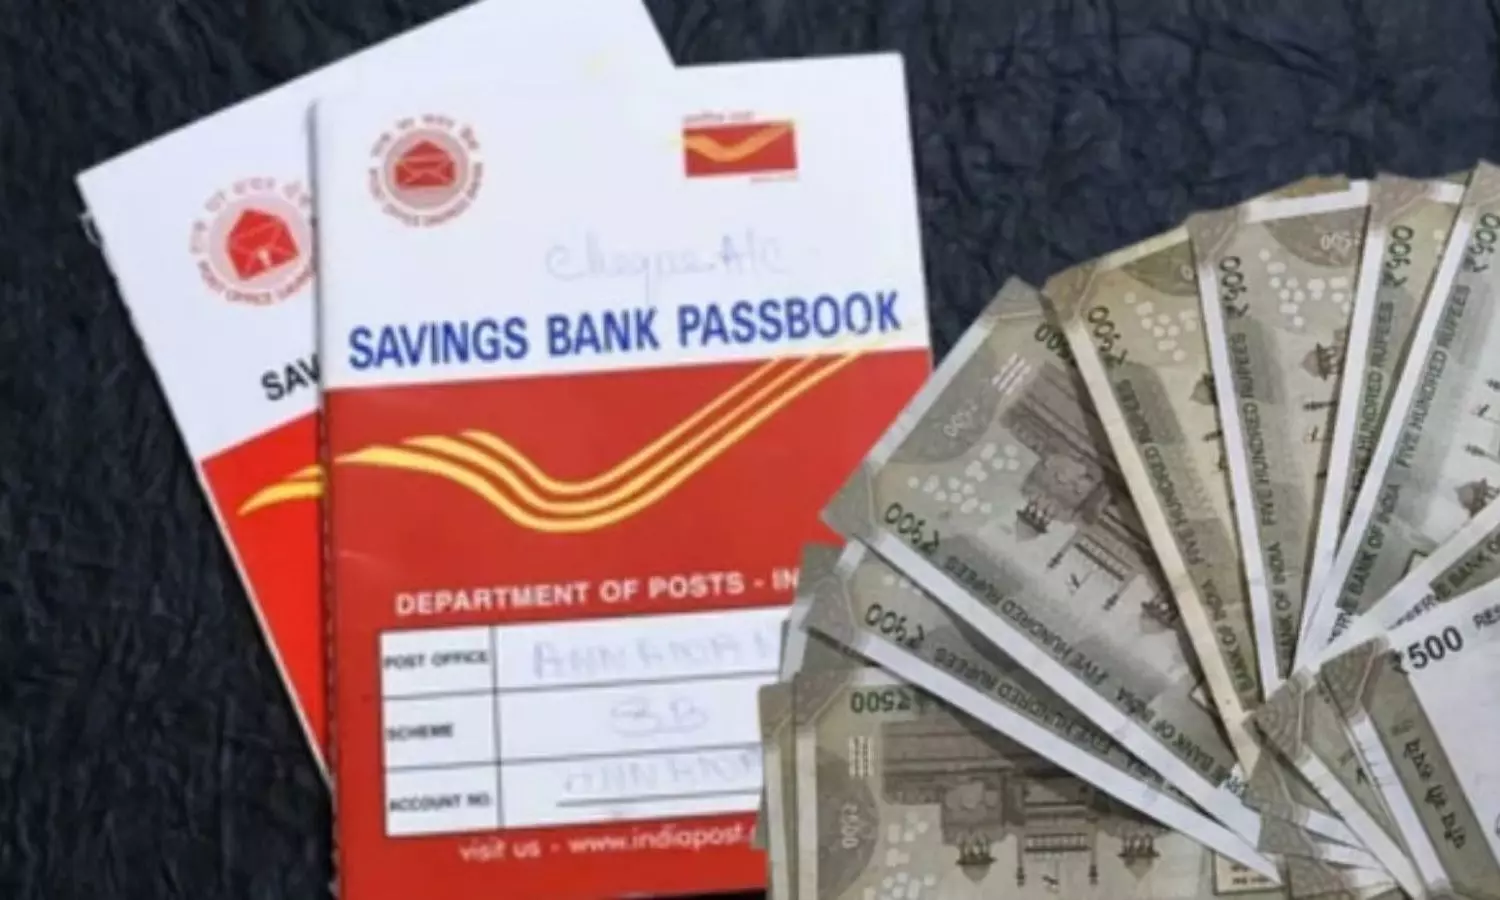
Post Office: పోస్టాఫీస్లో డబ్బులు పెట్టుబడి పెడుతున్నారా.? ఈ విషయాలు తప్పక తెలుసుకోండి!
Post Office: డబ్బు పొదుపు చేయాలనుకునే వారికి ప్రస్తుతం పోస్టాఫీస్ ఒక బెస్ట్ ఆప్షన్గా నిలుస్తోంది. ఎలాంటి రిస్క్ లేకుండా మంచి రిటర్న్స్ పొందాలనుకునే వారికి ఇది బెస్ట్ ఆప్షన్.


Post Office: పోస్టాఫీస్లో డబ్బులు పెట్టుబడి పెడుతున్నారా.? ఈ విషయాలు తప్పక తెలుసుకోండి!
Post Office: డబ్బు పొదుపు చేయాలనుకునే వారికి ప్రస్తుతం పోస్టాఫీస్ ఒక బెస్ట్ ఆప్షన్గా నిలుస్తోంది. ఎలాంటి రిస్క్ లేకుండా మంచి రిటర్న్స్ పొందాలనుకునే వారికి ఇది బెస్ట్ ఆప్షన్. అయితే పోస్టాఫీస్లో పెట్టుబడి పెట్టే ముందు తప్పనిసరిగా తెలుసుకోవాల్సిన కొన్ని ముఖ్యమైన విషయాలు ఇవే.
మనీ విత్డ్రా, అకౌంట్ క్లోజ్పై నిబంధనలు
పోస్టాఫీస్లోని ప్రతి పొదుపు పథకానికి డబ్బులు ఉపసంహరించుకునే విషయంలో ప్రత్యేక నిబంధనలు ఉంటాయి. కొన్ని పథకాల్లో నిర్ణీత కాలం పూర్తయ్యే వరకు డబ్బులు తీసుకోవడానికి వీలుండదు. మరికొన్ని పథకాల్లో నిర్దిష్ట కాలం తర్వాత మాత్రమే కొంత మొత్తం ఉపసంహరించుకోవచ్చు. ఉదాహరణకు, టైమ్ డిపాజిట్, నెలవారీ ఆదాయ పథకం, నేషనల్ సేవింగ్స్ సర్టిఫికెట్ వంటి పథకాలకు వేర్వేరు నిబంధనలు ఉంటాయి.
అలాగే, గడువు పూర్తికాకముందే ఖాతాను మూసివేస్తే పూర్తి వడ్డీ రాకపోవచ్చు. కొన్ని సందర్భాల్లో వడ్డీ తగ్గించడం లేదా ఇతర షరతులు వర్తించడం జరగవచ్చు. అందువల్ల అత్యవసర పరిస్థితుల్లో డబ్బులు అవసరమైతే ఏం చేయాలనే విషయాన్ని ముందుగానే ఆలోచించాలి. మీకు అవసరమైన డబ్బును మొత్తం దీర్ఘకాలిక పథకాల్లో పెట్టకుండా, కొంత మొత్తాన్ని అత్యవసర అవసరాల కోసం అందుబాటులో ఉంచుకోవడం మంచిది.
కనీస పెట్టుబడి, వాయిదాలు, ఖాతా కొనసాగింపు నియమాలు
పోస్టాఫీస్ పథకాల్లో కనీస పెట్టుబడి మొత్తం ఒక్కో పథకానికి ఒక్కోలా ఉంటుంది. కొన్ని పథకాల్లో ఒకేసారి డబ్బులు జమ చేయవచ్చు. మరికొన్నింటిలో ప్రతి నెలా లేదా నిర్ణీత వ్యవధిలో డబ్బులు జమ చేయాల్సి ఉంటుంది. ఉదాహరణకు, రికరింగ్ డిపాజిట్ (RD) ఖాతాలో నిర్ణయించిన వాయిదాలను క్రమం తప్పకుండా చెల్లించాలి.
ఏదైనా నెలలో వాయిదా చెల్లించకపోతే ఖాతా డిఫాల్ట్ కావచ్చు. అప్పుడు బకాయి వాయిదాలను చెల్లించడంతో పాటు, వర్తించే నిబంధనల ప్రకారం జరిమానా కూడా పడే అవకాశం ఉంటుంది. కొన్ని సందర్భాల్లో ఖాతాను తిరిగి కొనసాగించడానికి ప్రత్యేక ప్రక్రియను పూర్తి చేయాల్సి రావచ్చు. కాబట్టి మీ ఆదాయం, నెలవారీ ఖర్చులను దృష్టిలో పెట్టుకుని వాయిదాలు చెల్లించగలిగే పథకాన్ని ఎంచుకోవాలి. ఖాతా తెరిచే సమయంలో కనీస జమ మొత్తం, వాయిదా గడువు, ఆలస్య రుసుము వంటి వివరాలను తెలుసుకోవాలి.
ఖాతా బదిలీ, నామినీ వివరాలు తప్పనిసరిగా తెలుసుకోండి
ఉద్యోగం, వ్యాపారం లేదా ఇతర కారణాలతో మరో ప్రాంతానికి మారాల్సి వస్తే పోస్టాఫీస్ ఖాతాను బదిలీ చేసుకునే అవకాశం కొన్ని పథకాల్లో ఉంటుంది. అయితే, ఖాతా రకం ఆధారంగా బదిలీ ప్రక్రియ, అవసరమైన పత్రాలు మారవచ్చు. అందువల్ల కొత్త ప్రాంతానికి వెళ్లిన తర్వాత ఇబ్బందులు రాకుండా ఖాతా బదిలీకి సంబంధించిన వివరాలను ముందుగానే తెలుసుకోవాలి.
ఇక పెట్టుబడి పెట్టేటప్పుడు నామినీ పేరును నమోదు చేయడం చాలా ముఖ్యం. ఖాతాదారుడు మరణించిన సందర్భంలో అర్హులైన వ్యక్తులకు డబ్బులు అందే ప్రక్రియ సులభం కావడానికి నామినీ వివరాలు ఉపయోగపడతాయి. నామినీ పేరు నమోదు చేయకపోతే, డబ్బులు పొందేందుకు కుటుంబ సభ్యులు అదనపు పత్రాలు సమర్పించాల్సి రావచ్చు. అవసరాన్ని బట్టి నామినీ వివరాలను మార్చుకునే అవకాశం కూడా ఉంటుంది. కాబట్టి ఖాతా తెరిచేటప్పుడే నామినీ వివరాలను సరిగ్గా నమోదు చేయాలి. తర్వాత కుటుంబ పరిస్థితుల్లో మార్పులు వస్తే ఆ వివరాలను కూడా సవరించుకోవాలి.
వడ్డీ చెల్లింపు విధానం, సర్వీస్ ఛార్జీలపై అవగాహన అవసరం
పోస్టాఫీస్ పథకాలన్నింటిలో వడ్డీ చెల్లించే విధానం ఒకేలా ఉండదు. కొన్ని పథకాల్లో నెలవారీగా వడ్డీ అందుతుంది. మరికొన్నింటిలో మూడు నెలలకు ఒకసారి లేదా వార్షికంగా వడ్డీ లెక్కిస్తారు. ఇంకొన్ని పథకాల్లో వడ్డీని గడువు ముగిసినప్పుడు లేదా పథకం నిబంధనల ప్రకారం చెల్లిస్తారు. అందుకే ప్రతి నెలా ఆదాయం కావాలనుకునేవారు ఒక రకమైన పథకాన్ని, దీర్ఘకాలిక పొదుపు కోరుకునేవారు మరో రకమైన పథకాన్ని ఎంచుకోవాల్సి ఉంటుంది.
అలాగే, డూప్లికేట్ పాస్బుక్ పొందడం వంటి కొన్ని సేవలకు నిర్ణీత రుసుములు వర్తించవచ్చు. ఇతర సేవలకు కూడా సంబంధిత నిబంధనల ప్రకారం ఛార్జీలు ఉండొచ్చు. కాబట్టి ఖాతా తెరిచే సమయంలోనే వడ్డీ రేటు, వడ్డీ జమ చేసే విధానం, ముందస్తు ఉపసంహరణ నిబంధనలు, సర్వీస్ ఛార్జీల వివరాలను తెలుసుకోవాలి. పోస్టాఫీస్ పథకాల్లో వడ్డీ రేట్లు కూడా ఎప్పటికప్పుడు మారే అవకాశం ఉన్నందున పెట్టుబడి పెట్టే సమయంలో అమల్లో ఉన్న రేటును నిర్ధారించుకోవాలి.
మొత్తంగా చెప్పాలంటే.. పోస్టాఫీస్లో పెట్టుబడి పెట్టడం మంచి పొదుపు అలవాటు. అయితే, అధిక వడ్డీ వస్తుందనే కారణంతోనే ఏ పథకంలోనైనా డబ్బులు పెట్టకూడదు. డబ్బులు ఎప్పుడు తీసుకోవచ్చు, వాయిదాలు ఎలా చెల్లించాలి, ఖాతా ముందుగా మూసివేస్తే ఏం జరుగుతుంది, నామినీ వివరాలు ఎలా నమోదు చేయాలి వంటి విషయాలను పూర్తిగా తెలుసుకోవాలి. మీ ఆర్థిక అవసరాలకు సరిపోయే పథకాన్ని ఎంచుకుంటే భవిష్యత్తులో ఇబ్బందులు తగ్గించుకోవచ్చు.
Mokshith
2015లో జర్నలిజం స్కూల్ ద్వారా నా కెరీర్ను ప్రారంభించాను. అనంతరం 2016 నుంచి పలు మీడియా సంస్థల్లో పనిచేశాను. మొదట ప్రింట్ ఆ తర్వాత డిజిటల్లో కలిపి మొత్తం 10 ఏళ్ల అనుభవం ఉంది. నేను ఎక్కువగా లైఫ్స్టైల్, అంతర్జాతీయం, టెక్నాలజీ, బిజినెస్, ఆస్ట్రాలజీకి సంబంధించి వార్తలు రాస్తుంటాను.