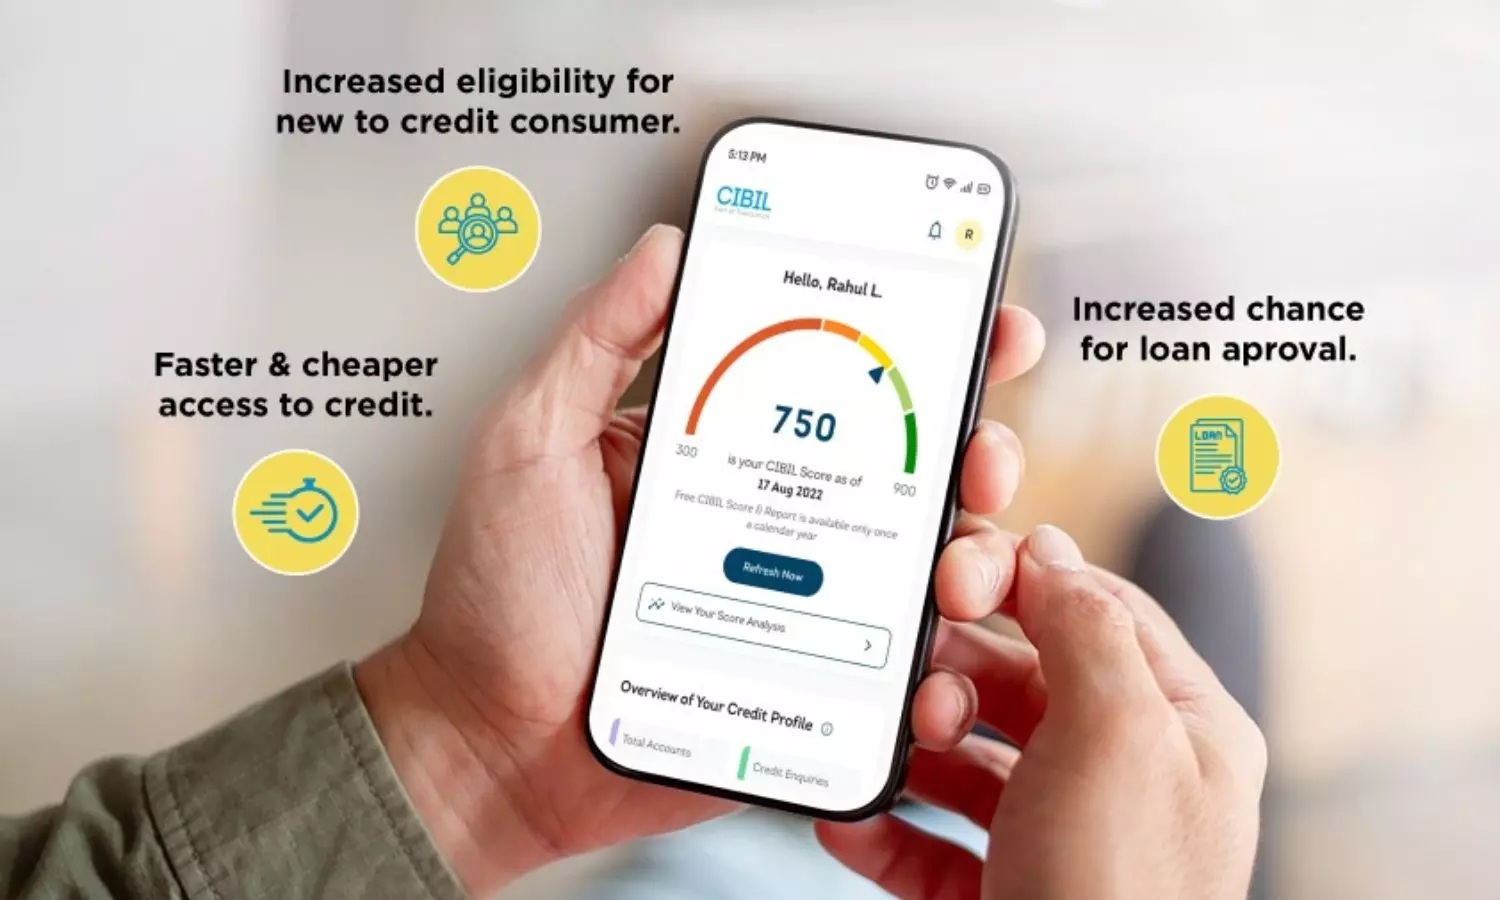
Credit Card: క్రెడిట్ కార్డు లేకపోతే సిబిల్ స్కోర్ పెరగదా.? ఇతర మార్గాలే లేవా.?
Credit Card: క్రెడిట్ స్కోరు పెంచుకోవాలంటే క్రెడిట్ కార్డు ఉండాల్సిందేనని చాలామంది భావిస్తుంటారు. అయితే, ఇది పూర్తిగా నిజం కాదు.


Credit Card: క్రెడిట్ కార్డు లేకపోతే సిబిల్ స్కోర్ పెరగదా.? ఇతర మార్గాలే లేవా.?
Credit Card: క్రెడిట్ స్కోరు పెంచుకోవాలంటే క్రెడిట్ కార్డు ఉండాల్సిందేనని చాలామంది భావిస్తుంటారు. అయితే, ఇది పూర్తిగా నిజం కాదు. క్రెడిట్ కార్డు లేకపోయినా ఆర్థిక లావాదేవీల్లో క్రమశిక్షణ పాటిస్తూ మంచి క్రెడిట్ చరిత్రను నిర్మించుకోవచ్చు. క్రెడిట్ కార్డు ఉపయోగించకుండానే సిబిల్ స్కోరును మెరుగుపరుచుకోవడానికి ఎలాంటి మార్గాలు ఉన్నాయో ఇప్పుడు చూద్దాం.
చిన్న మొత్తంలో రుణం తీసుకుని సకాలంలో చెల్లించండి
క్రెడిట్ స్కోరును పెంచుకోవడానికి ఉపయోగపడే మార్గాల్లో రుణాన్ని బాధ్యతగా నిర్వహించడం ఒకటి. మీ ఆదాయానికి సరిపోయే చిన్న మొత్తంలో వ్యక్తిగత రుణం తీసుకుని, నిర్ణీత గడువులో వాయిదాలను చెల్లించడం ద్వారా క్రెడిట్ హిస్టరీని నిర్మించుకోవచ్చు. అయితే, రుణం తీసుకున్నంత మాత్రాన స్కోరు పెరుగుతుందని భావించకూడదు. ఆ రుణం క్రెడిట్ బ్యూరోకు నివేదించబడటం, మీరు చెల్లింపులను సక్రమంగా నిర్వహించడం వంటి అంశాలు కీలకం.
అవసరమైతేనే రుణం తీసుకోవాలి. కేవలం సిబిల్ స్కోరు పెంచుకోవాలనే ఉద్దేశంతో అప్పు చేయడం సరైన నిర్ణయం కాదు. నెలవారీ ఆదాయం, కుటుంబ ఖర్చులు, ఇప్పటికే ఉన్న అప్పులను పరిగణనలోకి తీసుకుని వాయిదాలను సులభంగా చెల్లించగలిగే స్థాయిలోనే రుణాన్ని ఎంచుకోవాలి. ఒక్క వాయిదా ఆలస్యమైనా క్రెడిట్ చరిత్రపై ప్రతికూల ప్రభావం పడే అవకాశం ఉంటుంది.
వస్తువుల కొనుగోలుకు తీసుకునే రుణాలను సద్వినియోగం చేసుకోండి
టీవీ, ఫ్రిజ్, వాషింగ్ మెషీన్, ల్యాప్టాప్ వంటి ఎలక్ట్రానిక్ వస్తువులను కొనుగోలు చేసేటప్పుడు కొందరు కన్స్యూమర్ డ్యూరబుల్ రుణాలను ఎంచుకుంటారు. ఈ రుణాల ద్వారా వస్తువు ధరను ఒకేసారి చెల్లించకుండా వాయిదాల రూపంలో చెల్లించే అవకాశం ఉంటుంది. అర్హత, రుణదాత నిబంధనలను బట్టి ఇలాంటి రుణాలు అందుబాటులో ఉంటాయి.
ఈ రుణాన్ని తీసుకునే ముందు వడ్డీ, ప్రాసెసింగ్ ఫీజు, ఇతర ఛార్జీలు, వాయిదాల సంఖ్య వంటి వివరాలను పరిశీలించాలి. రుణదాత మీ చెల్లింపుల వివరాలను క్రెడిట్ బ్యూరోలకు నివేదిస్తే, క్రమం తప్పకుండా వాయిదాలు చెల్లించడం ద్వారా క్రెడిట్ చరిత్రను మెరుగుపరుచుకునే అవకాశం ఉంటుంది. అయితే, అన్ని కొనుగోళ్లకు రుణాలు తీసుకోవాల్సిన అవసరం లేదు. నిజంగా అవసరమైన వస్తువులకే ఈ సదుపాయాన్ని ఉపయోగించుకోవడం మంచిది.
కుటుంబ సభ్యుల క్రెడిట్ ఖాతా ద్వారా ప్రయోజనం పొందండి
మీ కుటుంబంలో ఎవరికైనా క్రెడిట్ కార్డు ఉండి, వారు దాన్ని బాధ్యతగా నిర్వహిస్తుంటే, వారి కార్డుకు అనుబంధ వినియోగదారుగా మిమ్మల్ని చేర్చే అవకాశం గురించి తెలుసుకోవచ్చు. అయితే, భారతదేశంలో ఇలాంటి ఖాతాకు అనుసంధానం చేసినంత మాత్రాన మీ సిబిల్ స్కోరు తప్పనిసరిగా పెరుగుతుందని చెప్పలేం. సంబంధిత బ్యాంకు, క్రెడిట్ బ్యూరో ఆ వివరాలను ఎలా నివేదిస్తున్నాయనే దానిపై ప్రయోజనం ఆధారపడి ఉంటుంది.
అందువల్ల, ఈ మార్గాన్ని ఎంచుకునే ముందు బ్యాంకును సంప్రదించి, అనుబంధ కార్డు వినియోగదారుడి వివరాలు క్రెడిట్ నివేదికలో నమోదవుతాయా లేదా స్పష్టంగా తెలుసుకోవాలి. ప్రధాన కార్డుదారుడు బిల్లులను సకాలంలో చెల్లిస్తున్నారా, కార్డు పరిమితిని ఎంతవరకు ఉపయోగిస్తున్నారు వంటి అంశాలనూ గమనించాలి. ఈ విధానం ద్వారా క్రెడిట్ చరిత్ర ఏర్పడుతుందని హామీ లేదు. కాబట్టి, దీనిపైనే ఆధారపడకుండా ఇతర మార్గాలపైనా దృష్టి పెట్టడం మంచిది.
పీర్ టు పీర్ రుణాల విషయంలో జాగ్రత్తగా వ్యవహరించండి
పీర్ టు పీర్ (P2P) రుణ వేదికలు రుణం కోరేవారిని రుణదాతలతో అనుసంధానిస్తాయి. సంప్రదాయ బ్యాంకుల రుణాలకు ఇవి భిన్నమైన విధానంలో పనిచేస్తాయి. అయితే, ఈ వేదికల ద్వారా రుణం తీసుకోవడం కూడా క్రెడిట్ స్కోరును పెంచుకోవడానికి హామీ ఇచ్చే మార్గం కాదు. రుణదాత, వేదిక, రుణ వివరాలు క్రెడిట్ బ్యూరోలకు నివేదిస్తున్నారా అనే అంశాన్ని ముందుగా నిర్ధారించుకోవాలి.
అలాగే, వడ్డీ రేట్లు, ప్రాసెసింగ్ ఛార్జీలు, ఆలస్య రుసుములు, తిరిగి చెల్లించే గడువు వంటి నిబంధనలను పూర్తిగా చదవాలి. కేవలం క్రెడిట్ స్కోరు పెంచుకోవాలనే కారణంతో అధిక ఖర్చుతో కూడిన రుణాలను తీసుకోవడం వల్ల ఆర్థిక భారం పెరిగే ప్రమాదం ఉంది. మీ అవసరాలకు సరిపోయే రుణాన్ని మాత్రమే ఎంచుకుని, వాయిదాలను గడువులోగా చెల్లించగలిగినప్పుడే ముందుకు వెళ్లాలి.
క్రెడిట్ స్కోరును మెరుగుపరుచుకోవడానికి క్రెడిట్ కార్డు తప్పనిసరి కాదు. రుణ చెల్లింపుల చరిత్ర, క్రెడిట్ వినియోగం, బకాయిల స్థితి, క్రెడిట్ నివేదికలోని వివరాలు వంటి అంశాలు కీలకం. ఇప్పటికే రుణాలు ఉంటే వాటిని సకాలంలో చెల్లించండి. మీ క్రెడిట్ నివేదికలో తప్పులు ఉన్నాయేమో పరిశీలించండి. అవసరం లేకుండా పదేపదే కొత్త రుణాలకు దరఖాస్తు చేయవద్దు. ముఖ్యంగా, స్కోరు పెంచుకోవడానికి అప్పులు పెంచుకోవడం కంటే ఆర్థిక క్రమశిక్షణను పాటించడమే ఉత్తమ మార్గం.
Mokshith
2015లో జర్నలిజం స్కూల్ ద్వారా నా కెరీర్ను ప్రారంభించాను. అనంతరం 2016 నుంచి పలు మీడియా సంస్థల్లో పనిచేశాను. మొదట ప్రింట్ ఆ తర్వాత డిజిటల్లో కలిపి మొత్తం 10 ఏళ్ల అనుభవం ఉంది. నేను ఎక్కువగా లైఫ్స్టైల్, అంతర్జాతీయం, టెక్నాలజీ, బిజినెస్, ఆస్ట్రాలజీకి సంబంధించి వార్తలు రాస్తుంటాను.