Bike Accident: బైక్ ప్రమాదం జరిగినప్పుడు ఏం చేయాలి? బీమా క్లెయిమ్, అవసరమైన పత్రాలు, చట్టపరమైన నిబంధనలు ఇవే!
Bike Accident: బైక్పై ప్రయాణిస్తున్నప్పుడు ప్రమాదం జరిగితే కంగారుపడకుండా కొన్ని ముఖ్యమైన జాగ్రత్తలు తీసుకోవాలి. ముందుగా గాయపడిన వారికి వైద్య సహాయం అందించాలి. అవసరమైతే పోలీసులకు సమాచారం ఇవ్వాలి. ప్రమాదానికి సంబంధించిన ఆధారాలను సేకరించి, వెంటనే బీమా కంపెనీకి తెలియజేయాలి.


Bike Accident: బైక్ ప్రమాదం జరిగినప్పుడు ఏం చేయాలి? బీమా క్లెయిమ్, అవసరమైన పత్రాలు, చట్టపరమైన నిబంధనలు ఇవే!
Bike Accident: బైక్పై ప్రయాణిస్తున్నప్పుడు ప్రమాదం జరిగితే కంగారుపడకుండా కొన్ని ముఖ్యమైన జాగ్రత్తలు తీసుకోవాలి. ముందుగా గాయపడిన వారికి వైద్య సహాయం అందించాలి. అవసరమైతే పోలీసులకు సమాచారం ఇవ్వాలి. ప్రమాదానికి సంబంధించిన ఆధారాలను సేకరించి, వెంటనే బీమా కంపెనీకి తెలియజేయాలి. ప్రమాదం జరిగిన తర్వాత ద్విచక్ర వాహనదారులు తీసుకోవాల్సిన చర్యలు, అవసరమైన పత్రాలు, పరిహారం పొందే మార్గాల గురించి తెలుసుకుందాం.
ప్రమాదం జరిగిన వెంటనే తీసుకోవాల్సిన జాగ్రత్తలు
బైక్ ప్రమాదం జరిగినప్పుడు ముందుగా ప్రాణాల రక్షణకు ప్రాధాన్యం ఇవ్వాలి. గాయపడిన వారు ఉంటే వెంటనే అంబులెన్స్కు ఫోన్ చేయాలి. అత్యవసర సహాయం కోసం 112 నంబర్కు కాల్ చేయవచ్చు. వాహనాన్ని సురక్షితమైన ప్రదేశంలో నిలిపి, ఇంజిన్ ఆఫ్ చేయాలి. తీవ్రంగా గాయపడిన వ్యక్తిని అనవసరంగా కదిలించకూడదు. అలాగే వైద్యపరమైన అత్యవసర పరిస్థితి, సరైన శిక్షణ లేకుండా గాయపడిన వ్యక్తి హెల్మెట్ తొలగించకూడదు. మోటారు వాహనాల చట్టం 1988లోని సెక్షన్ 134 ప్రకారం ప్రమాదంలో గాయాలు లేదా ఇతరుల ఆస్తికి నష్టం జరిగితే డ్రైవర్ బాధితులకు వైద్య సహాయం అందించేందుకు తగిన చర్యలు తీసుకోవాలి. చట్టంలో పేర్కొన్న పోలీసు సమాచార నిబంధనలను కూడా పాటించాలి.
అంతేకాకుండా కేంద్ర ప్రభుత్వం అమలు చేస్తున్న PM RAHAT పథకం కింద అర్హులైన రోడ్డు ప్రమాద బాధితులకు నగదు రహిత వైద్య చికిత్స అందుతుంది. ఒక్కో బాధితుడికి గరిష్ఠంగా రూ.1.5 లక్షల వరకు, ప్రమాదం జరిగిన తేదీ నుంచి ఏడు రోజుల పాటు చికిత్స పొందే అవకాశం ఉంటుంది. ఇందుకోసం బాధితుడిని 24 గంటల్లోగా గుర్తింపు ఉన్న ఆసుపత్రిలో చేర్పించాలి. ఆసుపత్రిలో చికిత్స ప్రారంభమైన తర్వాత పోలీసుల ధ్రువీకరణ ప్రక్రియ కొనసాగుతుంది. సాధారణంగా పోలీసులు 24 గంటల్లో స్పందించాలి. ప్రాణాపాయ పరిస్థితుల్లో ఈ గడువు 48 గంటల వరకు ఉంటుంది.
పోలీసులకు సమాచారం.. ప్రమాదానికి సంబంధించిన ఆధారాలు
ప్రమాదంలో ఎవరికైనా గాయాలైనా, ఇతరుల వాహనాలు లేదా ఆస్తులకు నష్టం జరిగినా పోలీసులకు సమాచారం ఇవ్వాలి. మోటారు వాహనాల చట్టంలోని సెక్షన్ 134 ప్రకారం పోలీసులు అడిగినప్పుడు ప్రమాదానికి సంబంధించిన వివరాలను అందించాలి. సంఘటనా స్థలంలో పోలీసులు లేకపోతే వీలైనంత త్వరగా సమీప పోలీస్ స్టేషన్కు వెళ్లి వివరాలు తెలియజేయాలి. ఇందుకు సాధారణంగా 24 గంటల గడువు ఉంటుంది.
ప్రమాదంలో గాయాలు, మరణాలు, ఇతరుల ఆస్తులకు నష్టం లేదా ఇరువర్గాల మధ్య వివాదాలు ఉంటే FIR లేదా పోలీసు నివేదిక కీలక ఆధారంగా ఉపయోగపడుతుంది. అయితే బైక్కు మాత్రమే చిన్నపాటి నష్టం జరిగిన ప్రతి బీమా క్లెయిమ్కు FIR తప్పనిసరి కాదు. క్లెయిమ్ స్వభావాన్ని బట్టి బీమా సంస్థ దీనిపై నిర్ణయం తీసుకుంటుంది.
ప్రమాదం జరిగిన ప్రదేశం, దెబ్బతిన్న వాహనాలు, నంబర్ ప్లేట్లు, రోడ్డు పరిస్థితులు, వాహనాలకు జరిగిన నష్టాలను ఫొటోలు, వీడియోల రూపంలో భద్రపరుచుకోవాలి. ప్రమాదాన్ని ప్రత్యక్షంగా చూసిన వారి ఫోన్ నంబర్లు తీసుకోవాలి. ఎదుటి వాహనదారుడి రిజిస్ట్రేషన్ సర్టిఫికెట్ (RC), డ్రైవింగ్ లైసెన్స్, బీమా వివరాలను కూడా సేకరించాలి. ఈ ఆధారాలు భవిష్యత్తులో బీమా క్లెయిమ్ లేదా పరిహారం కోసం ఉపయోగపడతాయి.
బైక్ ఇన్సూరెన్స్ క్లెయిమ్.. అవసరమైన పత్రాలు
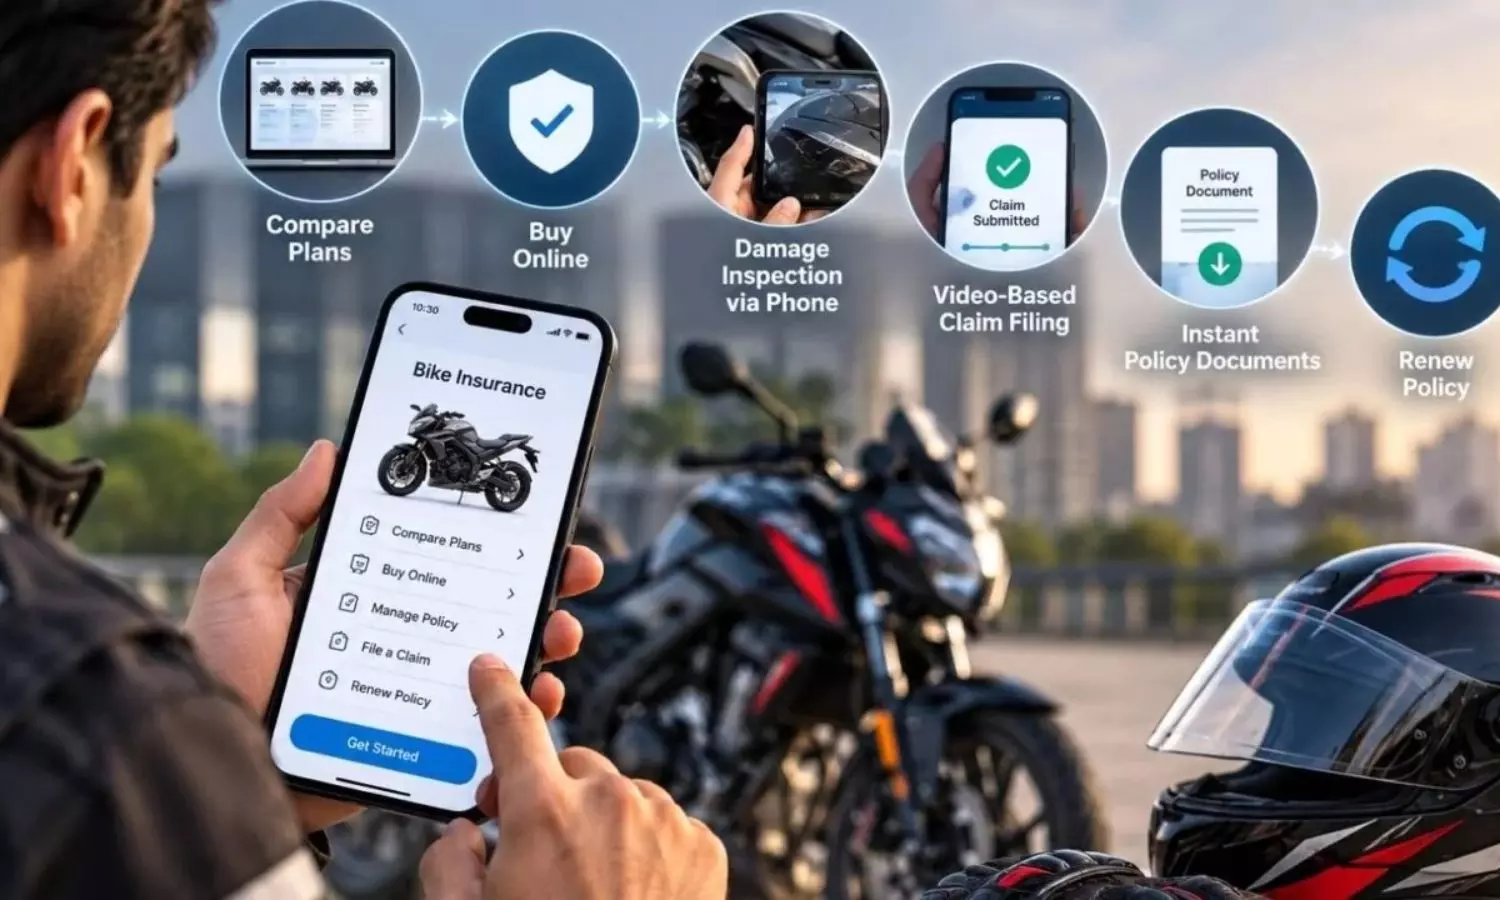
ప్రమాదం జరిగిన వెంటనే మీ బైక్ బీమా సంస్థకు సమాచారం అందించాలి. కంపెనీ హెల్ప్లైన్, వెబ్సైట్ లేదా మొబైల్ యాప్ ద్వారా క్లెయిమ్ నమోదు చేయవచ్చు. ఇందుకోసం పాలసీ నంబర్, ప్రమాదం జరిగిన తేదీ, సమయం, ప్రదేశం, ప్రమాదానికి సంబంధించిన వివరాలు ఇవ్వాలి. క్లెయిమ్ నమోదు చేసిన తర్వాత వచ్చే రిఫరెన్స్ నంబర్ను భద్రపరుచుకోవాలి.
బీమా కంపెనీ సూచనల ప్రకారం వాహన తనిఖీకి సహకరించాలి. అవసరమైతే సర్వేయర్ వచ్చి బైక్కు జరిగిన నష్టాన్ని పరిశీలిస్తారు. ఈ తనిఖీ పూర్తికాకముందే మరమ్మతులు ప్రారంభించకూడదు. బీమా సంస్థ అనుమతి తీసుకున్న తర్వాతే రిపేర్లు చేయించాలి. అయితే మరింత నష్టం జరగకుండా నివారించేందుకు అత్యవసర చర్యలు తీసుకోవచ్చు.
బీమా క్లెయిమ్ కోసం సాధారణంగా కొన్ని పత్రాలు అవసరమవుతాయి. అవి:
* ఇన్సూరెన్స్ పాలసీ: బీమా వివరాలు, కవరేజీని నిర్ధారించేందుకు.
* రిజిస్ట్రేషన్ సర్టిఫికెట్ (RC): వాహనం రిజిస్ట్రేషన్ వివరాల కోసం.
* డ్రైవింగ్ లైసెన్స్: వాహనం నడిపిన వ్యక్తికి చెల్లుబాటు అయ్యే లైసెన్స్ ఉందో లేదో తెలుసుకునేందుకు.
* క్లెయిమ్ ఫారం: ప్రమాదం, వాహనానికి జరిగిన నష్టం వివరాలను నమోదు చేసేందుకు.
* ప్రమాద ఫొటోలు: వాహనానికి జరిగిన నష్టాన్ని చూపించేందుకు.
* FIR లేదా పోలీసు నివేదిక: అవసరమైన సందర్భాల్లో ప్రమాదానికి సంబంధించిన ఆధారంగా.
* రిపేర్ అంచనా, బిల్లులు: మరమ్మతుల ఖర్చును నిర్ధారించేందుకు.
* వైద్య రికార్డులు, ఆసుపత్రి బిల్లులు: గాయాల చికిత్సకు సంబంధించిన ఖర్చుల కోసం.
* బ్యాంకు ఖాతా వివరాలు: అర్హత ఉన్న సందర్భాల్లో పరిహారం లేదా రీయింబర్స్మెంట్ పొందేందుకు.
మీరు బీమా సంస్థకు సమర్పించే ప్రతి పత్రం కాపీని భద్రపరుచుకోవాలి. మరమ్మతుల బిల్లులు, చెల్లింపు రసీదులను కూడా జాగ్రత్తగా ఉంచుకోవాలి.
ఇక బైక్ ఇన్సూరెన్స్లో కవరేజీని కూడా అర్థం చేసుకోవాలి. థర్డ్ పార్టీ ఇన్సూరెన్స్ ప్రతి ద్విచక్ర వాహనానికి తప్పనిసరి. ప్రమాదం వల్ల ఇతరులకు గాయాలు, మరణం లేదా ఆస్తి నష్టం జరిగితే నిబంధనల ప్రకారం పరిహారం అందిస్తుంది. అయితే మీ సొంత బైక్కు జరిగిన నష్టాన్ని ఇది కవర్ చేయదు. కాంప్రహెన్సివ్ లేదా ప్యాకేజీ పాలసీ తీసుకుంటే థర్డ్ పార్టీ కవరేజీతో పాటు సొంత వాహనానికి జరిగిన నష్టానికి కూడా రక్షణ లభిస్తుంది. అయితే పాలసీలోని షరతులు, మినహాయింపులు, డిడక్టబుల్స్ వర్తిస్తాయి. స్టాండలోన్ ఓన్ డ్యామేజ్ పాలసీ కూడా తీసుకోవచ్చు. అయితే దీనికి చెల్లుబాటు అయ్యే థర్డ్ పార్టీ బీమా ఉండాలి.
ప్రమాద బాధితులకు పరిహారం.. చట్టపరమైన హక్కులు
బైక్ ప్రమాదంలో గాయపడిన వారు లేదా మృతుల కుటుంబ సభ్యులు చట్టపరంగా పరిహారం పొందేందుకు కొన్ని మార్గాలు ఉన్నాయి. మోటారు వాహనాల చట్టంలోని సెక్షన్ 164 ప్రకారం ప్రమాదంలో మరణించిన వ్యక్తి కుటుంబానికి రూ.5 లక్షలు, తీవ్రంగా గాయపడిన బాధితుడికి రూ.2.5 లక్షల పరిహారం పొందే అవకాశం ఉంటుంది. ఈ పరిహారం కోసం ఎదుటి వ్యక్తి నిర్లక్ష్యాన్ని నిరూపించాల్సిన అవసరం ఉండదు. అయితే సెక్షన్ 164 కింద పరిహారం కోసం దరఖాస్తు చేసుకుంటే, అదే ప్రమాదానికి సంబంధించి సెక్షన్ 166 కింద పరిహారం కోరే హక్కుపై చట్టపరమైన ప్రభావం ఉంటుంది.
మరోవైపు అర్హులైన బాధితులు లేదా వారి కుటుంబ సభ్యులు మోటార్ యాక్సిడెంట్ క్లెయిమ్స్ ట్రిబ్యునల్ (MACT)ను ఆశ్రయించి సెక్షన్ 166 కింద పరిహారం కోరవచ్చు. ఇందుకు అవసరమైన ఆధారాలు, వైద్య రికార్డులు, పోలీసు నివేదికలు సమర్పించాలి. సాధారణంగా ఆరు నెలల్లోగా దరఖాస్తు చేయాలి. 2026 ఆగస్టు 15 నుంచి అమల్లోకి వచ్చిన నిబంధనల ప్రకారం, సరైన కారణాలు చూపిస్తే ట్రిబ్యునల్ మరో 12 నెలల వరకు ఆలస్యాన్ని మన్నించే అవకాశం ఉంది.
ప్రమాదానికి కారణమైన వాహనం వివరాలు తెలియకుండా హిట్ అండ్ రన్ ప్రమాదం జరిగితే ప్రత్యేక ప్రభుత్వ పథకం కింద కూడా పరిహారం పొందవచ్చు. ఇలాంటి ఘటనల్లో బాధితుడు మరణిస్తే రూ.2 లక్షలు, తీవ్రంగా గాయపడితే రూ.50 వేల పరిహారం అందించే అవకాశం ఉంది.
అయితే ప్రమాదం జరిగిన తర్వాత చేయకూడని కొన్ని పనులు కూడా ఉన్నాయి. గాయాలు లేదా ఇతరుల ఆస్తులకు నష్టం జరిగినప్పుడు చట్టపరమైన బాధ్యతలను పట్టించుకోకుండా సంఘటనా స్థలం నుంచి వెళ్లిపోకూడదు. ఖాళీ పత్రాలపై సంతకాలు చేయకూడదు. తప్పుడు వివరాలు ఇవ్వకూడదు. పరిహారం, బీమా హక్కుల గురించి పూర్తిగా తెలుసుకోకుండా ఎలాంటి అనధికారిక ఒప్పందాలకూ అంగీకరించకూడదు.
ముఖ్యంగా ప్రమాదం జరిగిన వెంటనే వైద్య సహాయం పొందడం, పోలీసులకు సమాచారం ఇవ్వడం, బీమా సంస్థకు తెలియజేయడం ఆలస్యం చేయకూడదు. అవసరమైన పత్రాలు, ఆధారాలను భద్రపరుచుకుంటే బీమా క్లెయిమ్తో పాటు చట్టపరమైన పరిహారం పొందే ప్రక్రియ కూడా సులభమవుతుంది.
Mokshith
2015లో జర్నలిజం స్కూల్ ద్వారా నా కెరీర్ను ప్రారంభించాను. అనంతరం 2016 నుంచి పలు మీడియా సంస్థల్లో పనిచేశాను. మొదట ప్రింట్ ఆ తర్వాత డిజిటల్లో కలిపి మొత్తం 10 ఏళ్ల అనుభవం ఉంది. నేను ఎక్కువగా లైఫ్స్టైల్, అంతర్జాతీయం, టెక్నాలజీ, బిజినెస్, ఆస్ట్రాలజీకి సంబంధించి వార్తలు రాస్తుంటాను.